예금금리 3

3,000만원 예금했더니 이자가 이 정도? 세금우대 1.4%의 진짜 차이

오늘 실제로 3,000만원을 농협 예금에 넣었습니다.이번에 예금을 알아보면서 단순히 "연 3.8%니까 1년에 이자가 얼마겠지"라고 생각했는데, 막상 계산해보니 예금 금리보다 세금을 어떻게 적용받느냐가 실제 수령액에 꽤 큰 차이를 만들었습니다.제가 가입한 예금은 기본 금리가 연 3.5%이고 조건을 충족하면 최고 연 3.8%까지 받을 수 있습니다.여기에 이번에는 1.4% 세금우대까지 적용받을 수 있기 때문에 같은 3,000만원을 일반적인 방식으로 예금했을 때와 실제 손에 들어오는 이자가 달라집니다.그래서 오늘은 실제 예금 금액인 3,000만원을 기준으로 세전 이자부터 세금, 실제 수령액까지 하나씩 계산해봤습니다.목차연 3.5%면 이자는 얼마일까?연 3.8%라면 얼마를 받을까?예금 이자에서 세금은 얼마나 빠질..
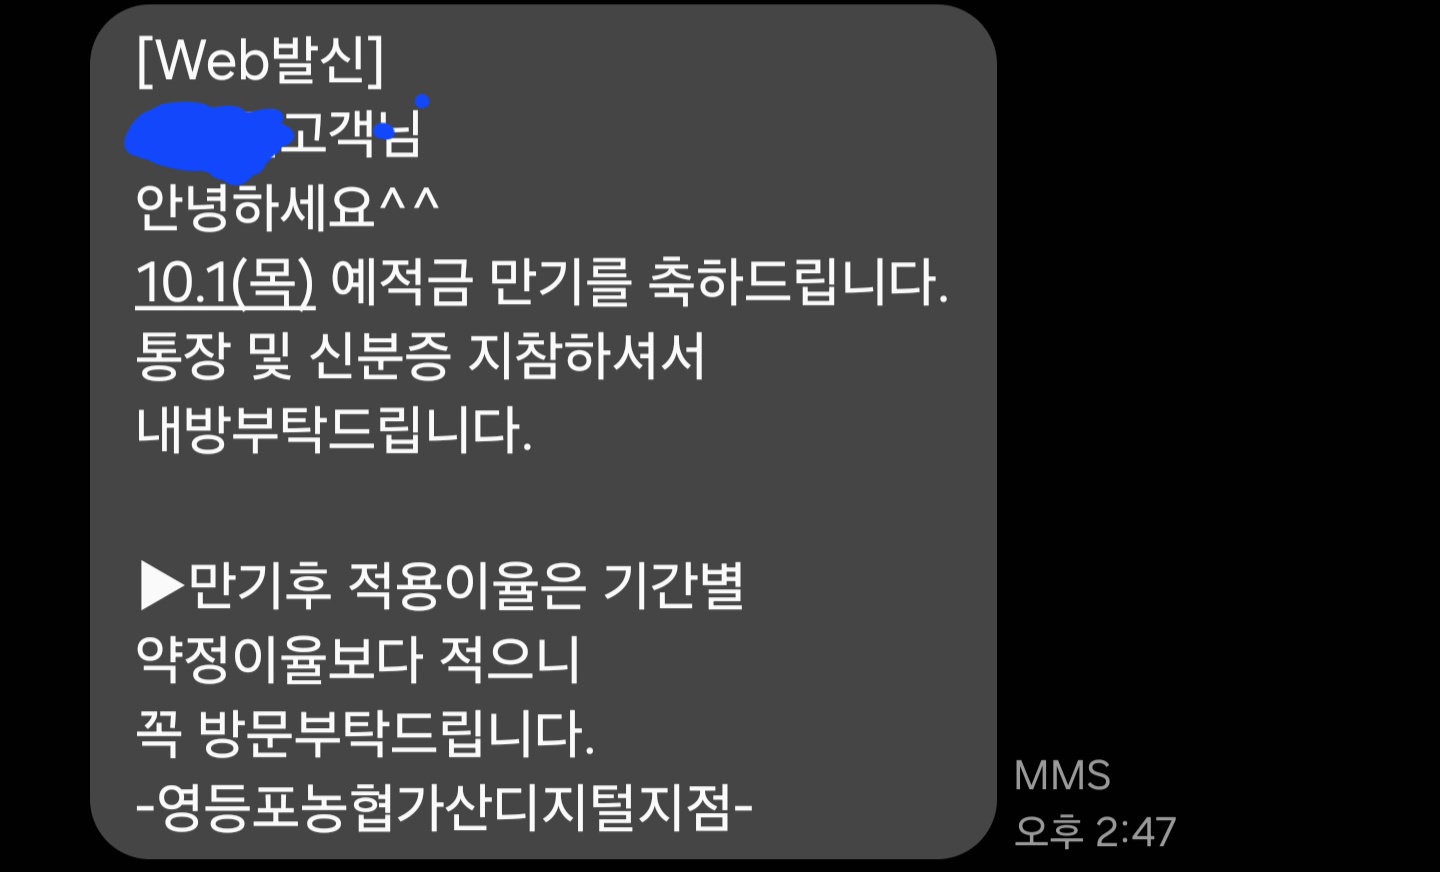
예금 3,000만원 만기됐습니다. 투자하려다 다시 예금에 넣은 이유

이번 주 목요일, 3,000만원짜리 예금이 만기된다.처음에는 이 돈을 그대로 투자할 생각이었다.“예금 만기되면 이번에는 주식이나 ETF에 넣어야겠다.”그렇게 생각하고 있었다.그런데 막상 만기가 다가오니 다시 계산해봤다.그리고 생각이 바뀌었다.이번 3,000만원은 그냥 안정적인 예금으로 다시 넣기로 했다.왜 투자하려던 돈을 다시 예금에 넣었을까?이유는 단순하다.현재 나는 이미 매년 일정 금액을 투자하고 있다.연금저축과 IRP 같은 절세계좌를 중심으로 연간 약 900만원 + α를 투자하고 있고, 별도로 청년 적금도 유지하고 있다.즉, 내 돈이 전혀 투자되지 않고 있는 상황이 아니다.오히려 매년 꾸준히 시장에 들어가는 돈이 이미 정해져 있다.그런 상황에서 만기된 3,000만원까지 무조건 주식이나 ETF로 밀어..

예금 3,000만원 만기됐습니다… 다시 예금에 넣을까, 투자를 시작할까?

이번에 정기예금 3,000만원이 만기됐다.예금에 넣어뒀던 돈이 만기되면 기분은 좋다. 원금이 사라진 것도 아니고, 약속된 이자까지 받을 수 있으니까.그런데 막상 만기된 돈을 다시 굴리려고 하니 고민이 생겼다.다시 정기예금에 넣을까? 파킹통장에 잠깐 둘까? 아니면 일부를 투자에 활용할까?경제와 투자에 관한 글을 쓰고 있지만, 나 역시 목돈이 생겼을 때는 고민이 된다. 수익률을 높이고 싶다고 무작정 투자하기에는 원금이 아깝고, 그렇다고 전부 예금에만 넣어두자니 자산을 불리는 속도가 아쉽다.그래서 이번에는 만기된 3,000만원을 어떻게 운용할지 현실적으로 정리해 보려고 한다.목차1. 3,000만원을 다시 예금에 넣어야 할까?2. 예금 금리 0.5% 차이는 얼마나 될까?3. 정기예금과 파킹통장, 무엇이 다를까?..